

Monabanq Pay

- 164.00 Avis
- 4,5
- Téléchargements
- 50 000+
Notre avis sur Monabanq Pay — Visiter Mobxio
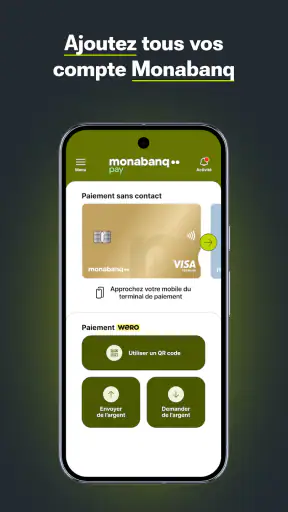
J’ai testé Monabanq Pay comme une solution de paiement du quotidien, et mon impression générale est assez claire : l’application vise surtout les clients qui veulent garder leurs paiements et leurs virements à portée de main, sans ouvrir une application bancaire complète à chaque opération. Elle se concentre sur deux usages très concrets : le paiement sans contact et le virement effectué à partir d’un numéro de mobile.
Cette orientation est importante avant même de l’installer. Monabanq Pay n’est pas à considérer comme un remplacement universel de tous les outils financiers. C’est une application de la catégorie finance, développée par Monabanq, pensée pour raccourcir certaines actions courantes. Si votre priorité est de payer rapidement en magasin ou d’envoyer de l’argent à une personne sans lui demander ses coordonnées bancaires, son approche peut être intéressante. Si vous cherchez un tableau de bord complet pour gérer toute votre banque, il faut plutôt regarder du côté de l’application bancaire principale ou d’une solution plus large.
L’application est gratuite et accessible avec une classification PEGI 3, ce qui correspond à un usage grand public. Elle a été publiée le 5 février 2025 et sa version actuelle est la 2.7.0. Elle fonctionne à partir d’Android 10, un point à vérifier avant de lancer l’installation sur un appareil plus ancien. Avec plus de cinquante mille installations et une moyenne de 4,5 sur environ mille trois cents évaluations, elle semble déjà recevoir un accueil favorable, même si son adoption reste plus ciblée que celle des portefeuilles mobiles généralistes.
Comment décider si Monabanq Pay correspond vraiment à vos habitudes
Commencer par le geste que vous voulez simplifier
Le meilleur moyen d’évaluer cette application n’est pas de la comparer à toutes les applications financières en même temps. Je conseille plutôt de partir d’une question simple : quelle opération vous agace aujourd’hui ? Si c’est le fait de sortir votre carte pour de petits achats, le paiement sans contact est le premier élément à examiner. Si c’est l’échange interminable de coordonnées pour rembourser un proche, le virement par numéro de mobile est probablement le point le plus pertinent.
Dans mon usage, cette spécialisation rend l’application plus facile à juger. Elle ne cherche pas à devenir un portefeuille rempli de services visibles en permanence. Elle met en avant des actions qui doivent rester rapides. Cette simplicité peut être un avantage pour quelqu’un qui veut éviter les menus financiers, mais elle peut aussi sembler limitée à une personne qui attend de retrouver toutes ses opérations, ses produits et ses réglages bancaires au même endroit.
Il faut également tenir compte de votre téléphone. La compatibilité à partir d’Android 10 couvre beaucoup d’appareils encore utilisés, mais pas nécessairement les modèles très anciens. Avant de compter sur Monabanq Pay pour un déplacement ou un achat important, je recommande de l’installer chez vous, de terminer la configuration et de vérifier que le paiement sans contact fonctionne correctement avec votre appareil.
Le paiement sans contact ne se résume pas à l’installation
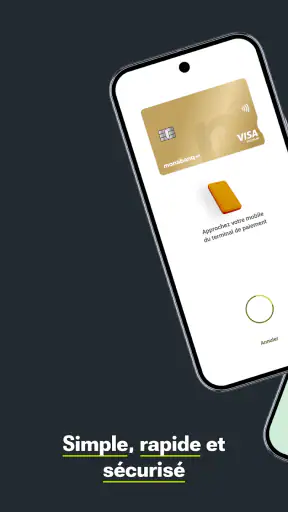
Le bénéfice principal paraît évident, mais l’expérience dépend de votre façon de payer. Pour que le sans-contact soit réellement pratique, le téléphone doit être suffisamment chargé, correctement configuré et disponible au moment du passage en caisse. Cela semble banal, pourtant c’est précisément le genre de détail qui décide si une application de paiement devient un réflexe ou reste une solution de secours.
Je conseille de faire un premier essai dans une situation peu stressante, par exemple lors d’un petit achat habituel. Vous pouvez ainsi vérifier la position du téléphone, la rapidité de la validation et votre propre confort avant de l’utiliser dans une file d’attente chargée. Ce test est plus utile qu’une simple installation, car il révèle immédiatement si vous préférez réellement le téléphone à votre carte physique.
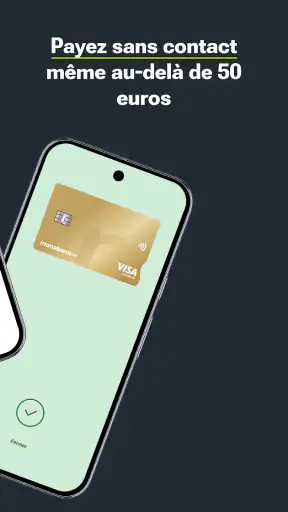
Le sans-contact est surtout convaincant pour les dépenses répétées : boulangerie, transport, café ou courses rapides. Pour les achats plus importants, certaines personnes préfèrent encore une carte ou une confirmation plus visible. Monabanq Pay peut donc compléter vos moyens de paiement sans forcément les remplacer tous. C’est un compromis raisonnable, surtout si vous aimez avoir une solution numérique disponible mais que vous ne voulez pas dépendre d’un seul appareil.
Le virement par numéro de mobile change la préparation d’un remboursement
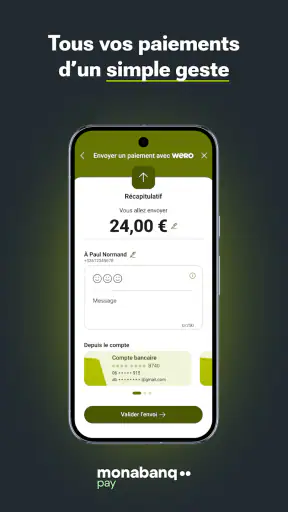
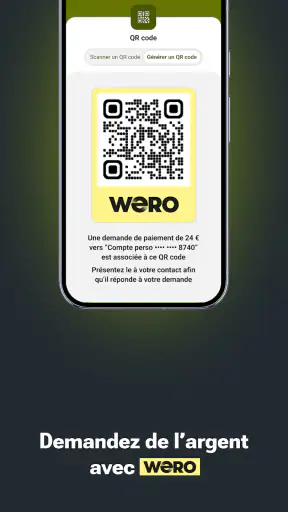
Le second usage est plus distinctif dans la vie quotidienne. Envoyer un virement à partir d’un numéro de mobile peut éviter de demander un IBAN lorsqu’il s’agit de rembourser un ami, de partager une dépense ou de régler rapidement une somme à un proche. Dans ce scénario, l’intérêt n’est pas seulement la vitesse : c’est aussi la réduction des erreurs liées à la recopie de coordonnées bancaires.
J’y vois une vraie utilité après un repas à plusieurs. Une personne avance l’addition, chacun doit rembourser sa part et personne n’a envie de chercher un document bancaire dans une conversation. Avec Monabanq Pay, le numéro de mobile devient le point de départ de la démarche. Cela rend l’échange plus naturel, à condition que le destinataire soit en mesure de recevoir le virement par le canal prévu et que vous vérifiiez attentivement le contact choisi avant de confirmer.
Cette dernière précaution est essentielle. La simplicité d’un envoi par numéro ne doit pas conduire à valider trop vite. Dans mes habitudes, je relis toujours le destinataire et le montant, surtout lorsque plusieurs contacts ont des noms proches ou lorsque la conversation contient plusieurs numéros. Le gain de temps ne remplace jamais la vérification avant confirmation.
Les détails qui comptent avant de faire de l’application un réflexe
Une application financière doit être évaluée dans les moments ordinaires, mais aussi dans les situations moins confortables. Que se passe-t-il si votre téléphone n’a presque plus de batterie ? Que faites-vous si vous changez d’appareil ? Comment réagissez-vous si un proche ne peut pas recevoir le virement de la manière attendue ? Ces questions ne rendent pas Monabanq Pay moins intéressante ; elles permettent simplement de la placer au bon endroit dans votre organisation.
Je garderais donc une carte physique ou une autre méthode de paiement disponible, particulièrement lors d’un voyage, d’une longue journée à l’extérieur ou d’un déplacement professionnel. Cette précaution n’est pas une critique particulière de Monabanq Pay. Elle correspond à la réalité de tout paiement dépendant d’un téléphone. Une application peut être très pratique sans devenir votre unique filet de sécurité.
Autre conseil concret : utilisez un libellé ou une note personnelle pour vous rappeler le contexte d’un virement lorsque vous partagez régulièrement des frais. Le numéro de mobile accélère l’envoi, mais il ne remplace pas une bonne organisation. Pour les dépenses communes, noter mentalement ou ailleurs la raison du paiement évite de perdre le fil quelques jours plus tard.
Ce que l’application apporte face aux solutions habituelles
La comparaison la plus utile se fait avec trois familles d’alternatives. La première est la carte bancaire classique. Elle reste familière, fonctionne sans apprentissage particulier et ne dépend pas de la batterie du téléphone. Monabanq Pay prend l’avantage lorsque vous voulez payer avec votre appareil ou réunir le paiement et le virement mobile dans une expérience numérique plus directe.
La deuxième famille regroupe les applications bancaires complètes. Elles sont généralement plus adaptées lorsqu’on veut consulter une vision globale de ses comptes, suivre ses opérations, gérer plusieurs produits ou effectuer des démarches plus variées. Monabanq Pay a une proposition plus resserrée. C’est une force pour une action rapide, mais une limite si vous attendez un centre de gestion bancaire quotidien.
Enfin, il existe les portefeuilles mobiles et les applications de paiement généralistes. Ils peuvent convenir à des utilisateurs qui veulent centraliser plusieurs cartes, services ou habitudes de paiement. Monabanq Pay peut être préférable si votre relation avec Monabanq est déjà au cœur de vos finances et que vous recherchez une expérience cohérente autour du paiement sans contact et du virement par mobile. En revanche, une personne qui utilise plusieurs établissements ou qui veut une solution indépendante de sa banque devra comparer attentivement le niveau de centralisation proposé.
Dans quels cas Monabanq Pay gagne vraiment
À mon avis, l’application est la plus convaincante pour un utilisateur déjà à l’aise avec son téléphone et qui veut réduire les petites frictions. Elle convient bien au remboursement d’un proche, au paiement rapide d’un achat courant et aux personnes qui préfèrent ne pas sortir leur portefeuille à chaque fois. Le fait qu’elle soit gratuite facilite aussi l’essai : vous pouvez vérifier si son fonctionnement s’intègre à votre routine sans ajouter un abonnement à vos dépenses.
Elle est également intéressante pour les utilisateurs qui trouvent les virements classiques trop formels pour les petites sommes. Demander un numéro de mobile peut sembler plus simple que réclamer des coordonnées bancaires, notamment entre amis ou membres d’une famille. Ce n’est pas un argument pour abandonner les virements traditionnels, mais pour les compléter avec une méthode plus naturelle dans certaines conversations.
Je la conseillerais moins à quelqu’un qui ne veut pas gérer de réglage sur son téléphone, qui préfère toujours sa carte ou qui se méfie des paiements mobiles par principe. Une application ne crée pas de valeur si le geste numérique vous paraît moins confortable que votre méthode actuelle. Dans ce cas, l’outil bancaire habituel ou la carte restent probablement plus adaptés.
Les limites à accepter avant de changer ses habitudes
La première limite est la dépendance à l’écosystème mobile. Même si le paiement sans contact est pratique, il introduit une étape supplémentaire : avoir le bon appareil, le garder utilisable et savoir où lancer l’action. Pour une personne qui alterne plusieurs téléphones, prête régulièrement son appareil ou voyage avec peu d’accès à une recharge, cette dépendance peut devenir gênante.
La deuxième concerne le périmètre. Le nom Monabanq Pay et son orientation visible suggèrent une expérience centrée sur le paiement, pas une suite complète de gestion financière. Il ne faut donc pas l’installer en pensant qu’elle remplacera automatiquement tous vos besoins bancaires. Elle peut être un compagnon efficace pour certains gestes, tandis que d’autres opérations continueront naturellement à passer par votre application bancaire principale.
La troisième limite est sociale. Le virement par numéro de mobile est surtout fluide lorsque les personnes autour de vous comprennent le fonctionnement et utilisent un canal compatible. Si votre entourage préfère systématiquement échanger des coordonnées bancaires ou utilise des solutions très différentes, l’avantage pratique diminue. Vous devrez alors conserver une méthode classique pour ne pas bloquer un remboursement.
Je note aussi une limite de perception : une interface très orientée vers l’action peut donner moins de contexte qu’un espace bancaire complet. Pour une opération sensible, certains utilisateurs voudront consulter davantage d’informations avant de confirmer. Dans ce cas, prenez le temps de vérifier le bénéficiaire et le montant, puis utilisez l’application bancaire complète si vous avez besoin d’une vue plus large.
Le coût réel du changement se trouve surtout dans les habitudes
Comme l’application est gratuite, le changement ne se mesure pas d’abord en euros. Le vrai coût est celui de l’apprentissage et de la transition. Il faut installer l’application, comprendre le parcours de paiement, s’habituer à utiliser le téléphone en caisse et expliquer à vos proches que vous pouvez effectuer un virement à partir d’un numéro de mobile.
Pour limiter cette friction, je recommande une adoption progressive. Commencez par le sans-contact lors de petits achats, puis essayez le virement mobile avec une personne de confiance et une somme modeste. Cette méthode vous permet de vérifier chaque étape sans mettre en jeu une dépense importante. Elle vous aide aussi à savoir si l’application devient réellement plus rapide que vos habitudes actuelles.
Ne supprimez pas immédiatement vos autres moyens de paiement. Pendant quelques jours, gardez votre carte et votre solution bancaire habituelle. Observez les situations dans lesquelles Monabanq Pay vous fait gagner du temps et celles où elle vous ralentit. Cette comparaison personnelle est plus fiable qu’une promesse générale, car le confort dépend beaucoup de votre téléphone, de vos proches et de votre manière de gérer l’argent.
Pour les remboursements récurrents, je vous conseille de convenir d’une règle simple avec votre entourage : montant clairement indiqué, destinataire relu et motif identifiable. Le virement par mobile simplifie le départ, mais une petite discipline évite les confusions. C’est l’un des compromis importants de l’application : plus le geste est rapide, plus la vérification doit rester consciente.
Mon avis pour les différents profils
Si vous êtes client de Monabanq et que vous payez déjà souvent avec votre téléphone, l’essai me paraît logique. Vous profitez d’une application gratuite, orientée vers des actions concrètes, sans devoir changer complètement votre manière de gérer vos finances. Le paiement sans contact peut devenir un raccourci quotidien, tandis que le virement par numéro de mobile répond aux remboursements spontanés.
Si vous êtes très attaché à votre carte physique, l’intérêt sera plus limité. Vous pouvez tout de même apprécier le transfert par numéro de mobile, mais il n’est pas nécessaire de modifier tous vos réflexes pour profiter d’une seule fonction. Dans ce profil, je testerais d’abord l’usage qui vous fait gagner le plus de temps, plutôt que d’adopter l’application en bloc.
Si vous cherchez une application financière indépendante de votre banque, capable de réunir plusieurs établissements ou de proposer une gestion très large, je regarderais d’abord les alternatives généralistes. Monabanq Pay paraît plus pertinente lorsque vous recherchez une expérience ciblée et liée à l’univers Monabanq. La différence n’est pas une question de qualité absolue, mais de périmètre.
Enfin, pour une famille, l’application peut être pratique lorsque les remboursements sont fréquents, mais je garderais une méthode claire pour les dépenses partagées et les vérifications. Pour un adolescent ou un utilisateur peu expérimenté, la classification PEGI 3 ne signifie pas qu’il faut négliger l’accompagnement : les paiements et virements restent des opérations financières qui demandent de comprendre ce que l’on confirme.
Verdict : une bonne porte d’entrée vers deux usages bien ciblés
Monabanq Pay me semble réussie lorsqu’on l’évalue pour ce qu’elle cherche à faire : faciliter le paiement sans contact et rendre certains virements plus naturels grâce au numéro de mobile. Son avantage n’est pas de multiplier les fonctions, mais de réduire le nombre d’étapes dans des situations précises. C’est justement ce qui la rend agréable pour les utilisateurs qui veulent aller droit au but.
Je la recommande donc aux clients de Monabanq qui souhaitent payer avec leur téléphone et rembourser plus facilement leurs proches. Le fait qu’elle soit gratuite rend le test simple, et sa version 2.7.0 montre qu’elle s’inscrit déjà dans un produit suivi. Je conseille toutefois de vérifier la compatibilité de votre appareil, de tester les deux usages chez vous et de garder une solution de secours pendant la période d’adaptation.
Je la choisirais moins volontiers comme unique application financière. Pour consulter une situation bancaire complète, gérer des besoins variés ou travailler avec plusieurs établissements, une application bancaire plus large ou un portefeuille mobile généraliste peut mieux convenir. Mon choix final : une application complémentaire pertinente, pas un remplacement universel.
En résumé, Monabanq Pay vaut le détour si vos irritants sont très concrets : payer sans contact avec le téléphone et envoyer un remboursement sans réclamer un IBAN. Si ces deux gestes ne correspondent pas à votre quotidien, son intérêt sera naturellement plus faible. Pour les autres, je commencerais par un petit achat et un remboursement à une personne de confiance ; en quelques essais, vous saurez si cette approche vous fait réellement gagner du temps.
Les meilleurs aspects de Monabanq Pay
Points à garder à l’esprit concernant Monabanq Pay
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Monabanq Pay
Qu’est-ce que Monabanq Pay et à quoi sert cette application ?
Monabanq Pay est une solution de paiement mobile destinée aux clients Monabanq. Elle permet généralement d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés du paiement sans contact, sans devoir sortir systématiquement sa carte bancaire. Avant le téléchargement, il est important de vérifier que votre compte Monabanq, votre carte et votre téléphone sont éligibles au service.
Quels appareils sont compatibles avec Monabanq Pay ?
La compatibilité dépend du système d’exploitation, du modèle de téléphone et de la présence d’une fonction de paiement sans contact, notamment le NFC sur Android. Certains appareils anciens, tablettes ou téléphones dépourvus de NFC peuvent ne pas fonctionner. Je vous conseille également de maintenir le système et l’application à jour, puis de consulter les conditions officielles de Monabanq pour confirmer la compatibilité de votre appareil.
Comment ajouter ma carte bancaire dans Monabanq Pay ?
Après l’installation, l’ajout de la carte nécessite généralement de se connecter avec ses identifiants Monabanq, puis de sélectionner la carte à enregistrer. Une vérification supplémentaire peut être demandée par SMS, dans l’espace client ou via un autre moyen de sécurité. Suivez attentivement les instructions affichées et ne communiquez jamais vos codes de validation à une autre personne.
Monabanq Pay est-il sécurisé pour les paiements ?
Les paiements mobiles reposent habituellement sur plusieurs protections : authentification de l’utilisateur, chiffrement des données et utilisation d’un identifiant numérique plutôt que la transmission directe du numéro complet de carte au commerçant. La sécurité dépend aussi de vos habitudes : verrouillez votre téléphone, activez les mises à jour, utilisez un code fiable et bloquez rapidement votre carte ou votre appareil en cas de perte.
Y a-t-il des frais pour utiliser Monabanq Pay ?
L’utilisation de Monabanq Pay peut être incluse dans les services associés à votre carte ou à votre compte, mais les conditions peuvent varier selon l’offre Monabanq souscrite. Les paiements réalisés à l’étranger, les opérations particulières ou certains services complémentaires peuvent éventuellement entraîner des frais. Avant de commencer, consultez la tarification officielle et les conditions de votre contrat afin d’éviter toute mauvaise surprise.












